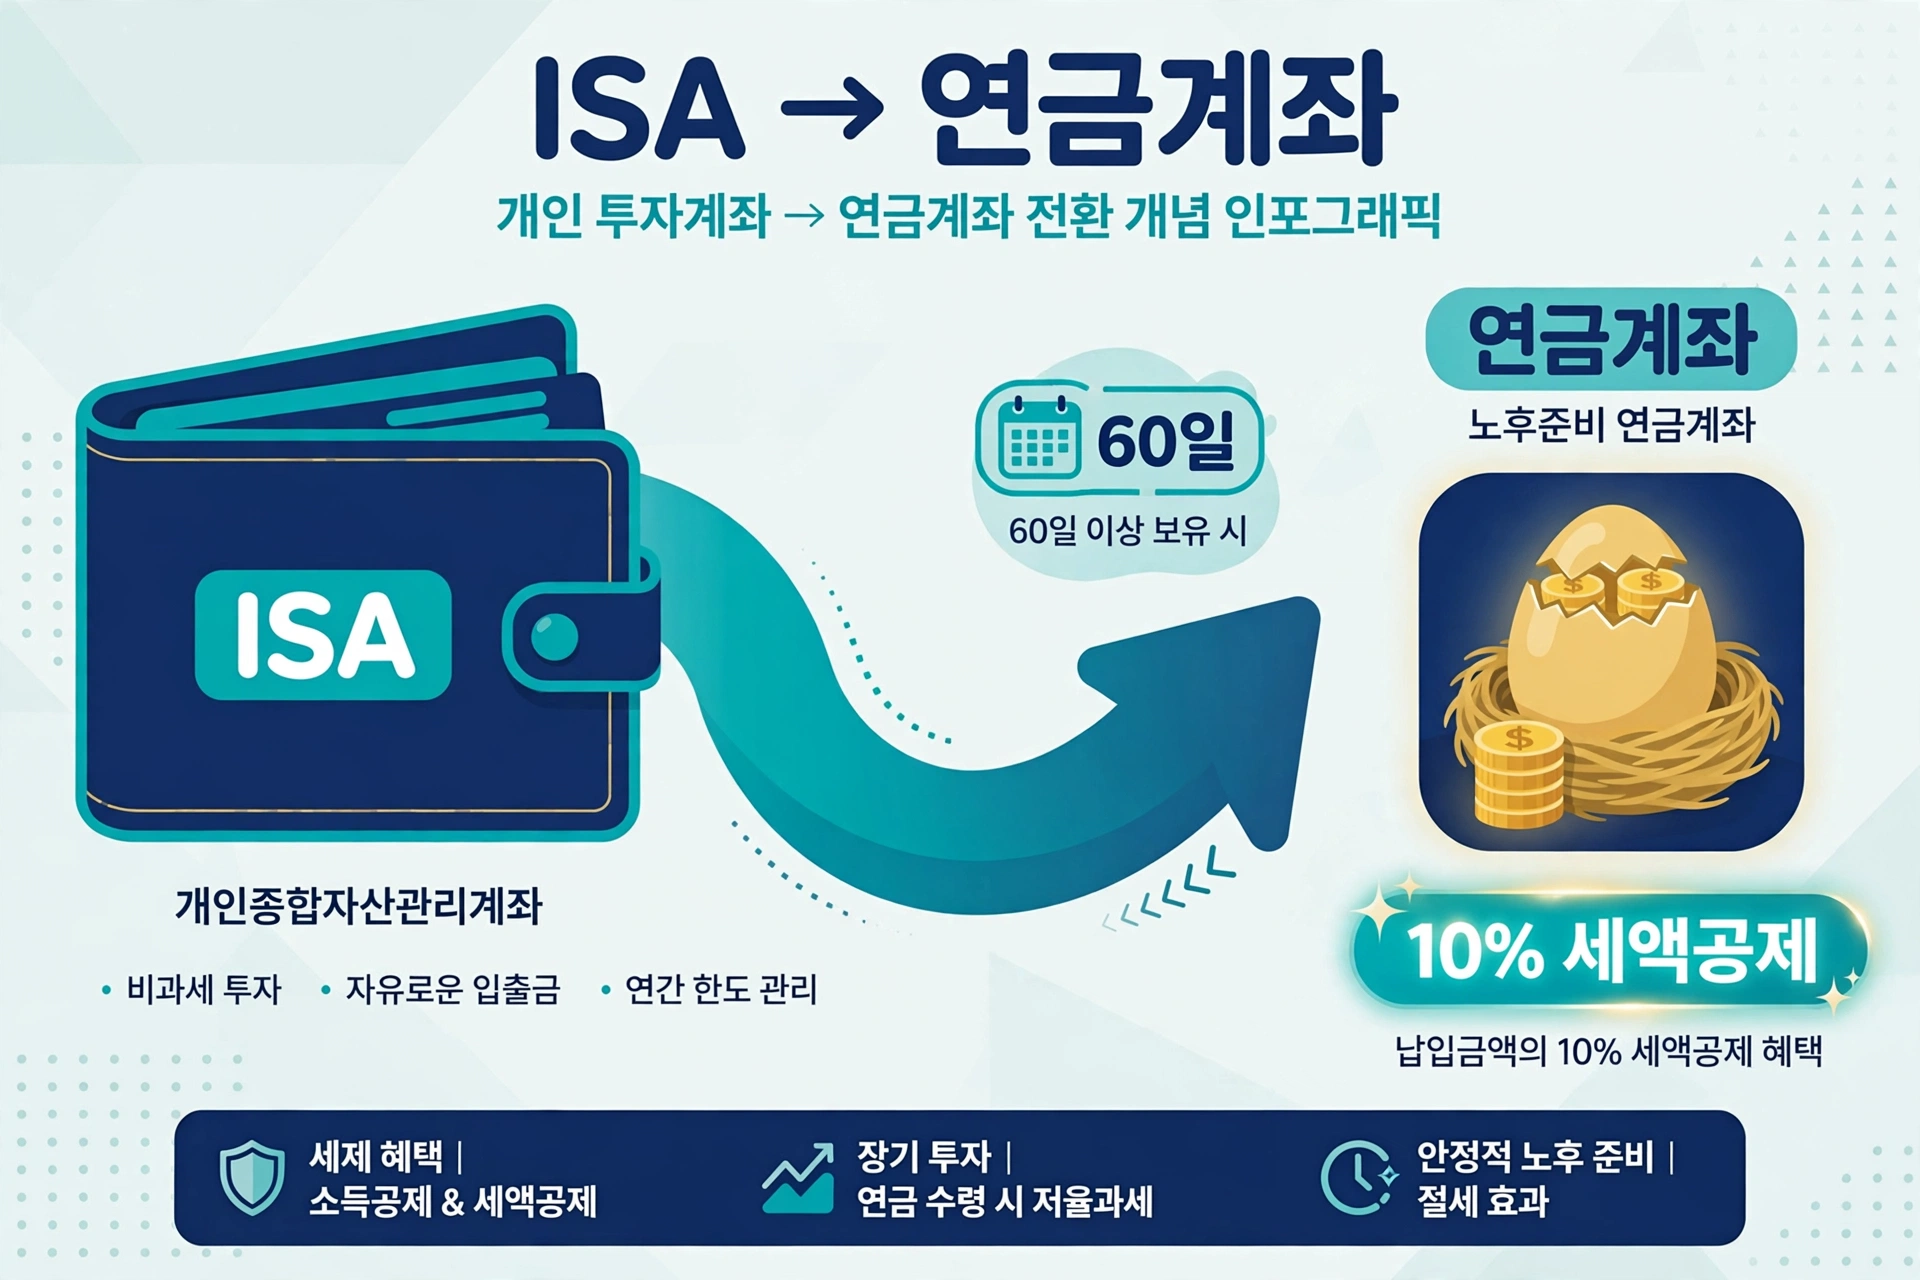
ISA 만기가 다가오면 만기 자금의 10%, 최대 300만 원을 연금계좌 세액공제 한도에 추가로 얹을 수 있습니다. 만기일(또는 해지일)로부터 60일 안에 연금저축이나 IRP로 옮기는 게 조건입니다. 기본 한도 900만 원과 별개라서, 전환한 해에는 최대 1,200만 원까지 공제 대상이 됩니다. ISA 만기금을 그냥 통장으로 빼두는 것과 뭐가 다른지, 세액공제는 얼마나 늘어나는지 정리했습니다.
ISA 만기 자금의 3가지 선택지 — 연장·해지 후 재가입·연금 전환
ISA는 만기일 3개월 전부터 만기 전날까지 계약 연장을 신청할 수 있습니다. 만기가 지나면 연장 자체가 불가능해지니 이 기간을 놓치지 않아야 합니다.
의무가입기간 3년을 채웠다면 해지 후 재가입도 선택지에 들어옵니다. 비과세 한도가 새로 생기지만, 금융사를 옮기면 보유 종목을 현금화해야 하는 경우가 많아 매매 공백과 재매수 타이밍 리스크가 따릅니다.
세 번째가 연금계좌 전환입니다. 만기(또는 해지)일로부터 60일 안에 연금저축이나 IRP로 옮기면 전환 금액의 10%, 최대 300만 원이 그해 세액공제 대상에 추가로 붙습니다.
| 선택지 | 방법 | 특징 |
|---|---|---|
| 계약 연장 | 만기 3개월 전~전날 신청 | 보유 상품 그대로 비과세 혜택 유지 |
| 해지 후 재가입 | 3년 의무기간 충족 후 해지·신규 가입 | 비과세 한도 새로 생김, 종목 현금화 부담 |
| 연금계좌 전환 | 만기·해지일로부터 60일 안에 연금저축·IRP로 이체 | 전환금액 10%(최대 300만 원) 추가 세액공제 |
연금 전환 세액공제, 얼마가 돌아오나
연금계좌 세액공제는 연금저축·IRP 기본 한도 900만 원이 기준입니다. 여기에 ISA 전환분이 최대 300만 원까지 추가로 붙어, 전환한 해에는 최대 1,200만 원까지 공제 대상이 됩니다.
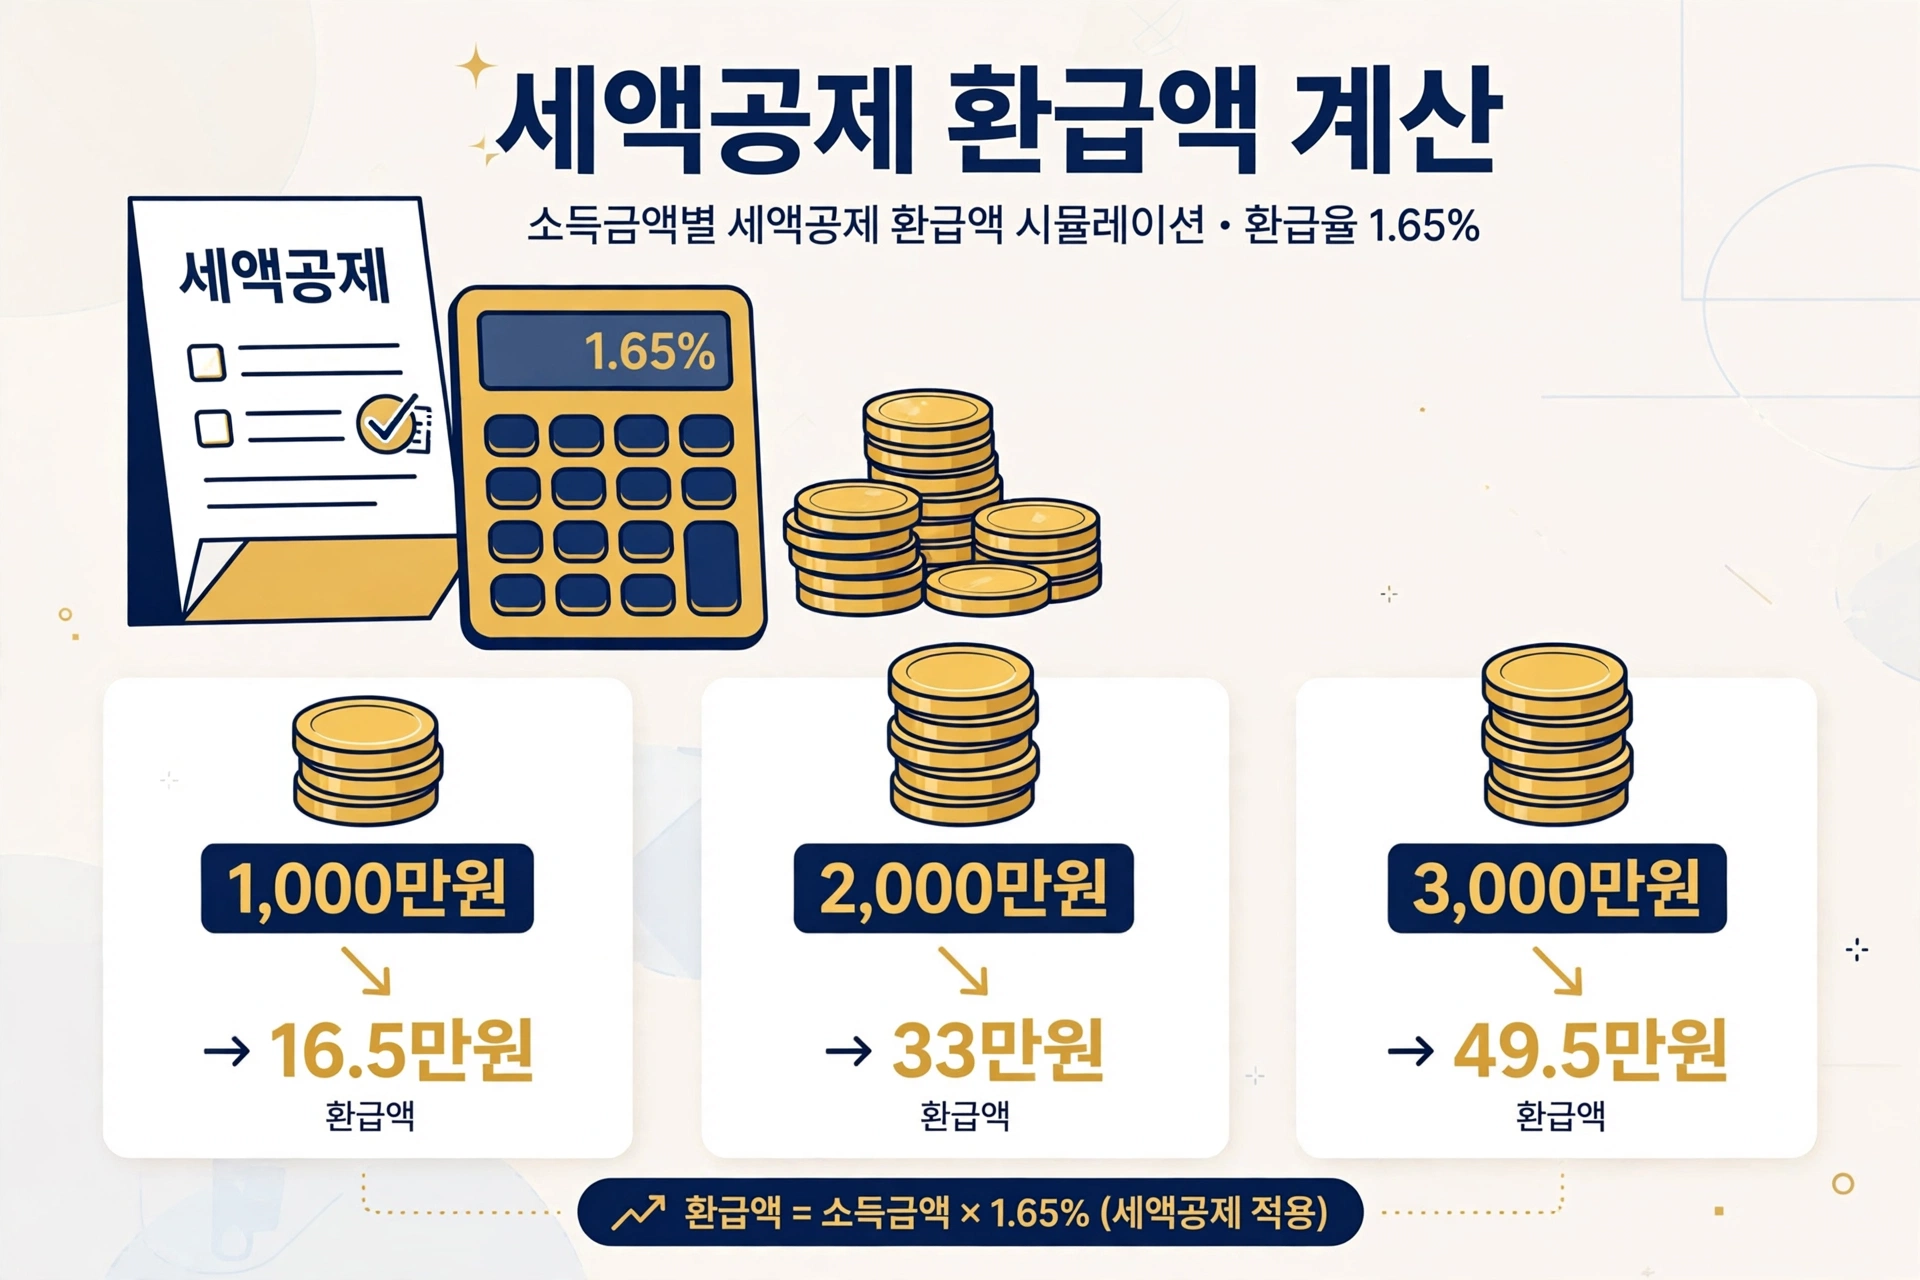
돌아오는 세금은 총급여에 따라 달라집니다. 총급여 5,500만 원 이하는 16.5%, 초과분은 13.2%가 적용됩니다.
| 전환 금액 | 추가 공제 대상 | 추가 환급액(16.5%) | 추가 환급액(13.2%) |
|---|---|---|---|
| 1,000만 원 | 100만 원 | 16만 5천 원 | 13만 2천 원 |
| 2,000만 원 | 200만 원 | 33만 원 | 26만 4천 원 |
| 3,000만 원 | 300만 원(한도) | 49만 5천 원 | 39만 6천 원 |
3,000만 원을 전환하면 기본 한도 900만 원 채웠을 때 돌려받는 세금에 최대 49만 5천 원(총급여 5,500만 원 이하 기준)이 더해집니다. 연말정산 '13월의 월급'을 키우는 손쉬운 방법입니다.
ISA 만기 후 연금 전환 방법 4단계
절차 자체는 어렵지 않습니다. 핵심은 '60일'이라는 기한을 지키는 것입니다.
1단계: 만기일과 의무가입기간 확인. 금융사 앱이나 창구에서 ISA 만기일과 3년 의무가입기간 충족 여부를 먼저 확인합니다.
2단계: 연금계좌 개설. 전환금을 받을 연금저축 또는 IRP 계좌를 미리 만들어 둡니다. 이미 계좌가 있다면 그대로 쓰면 됩니다.
3단계: ISA 만기·해지 후 60일 안에 이체. 만기(또는 해지)일로부터 60일 이내에 해당 자금을 연금계좌로 전환 입금합니다. 일반 통장으로 빼두었다가 나중에 넣으면 혜택을 못 받습니다.
4단계: 연말정산 때 자동 반영 확인. 전환 입금액은 연금계좌 세액공제 대상에 합산되어 연말정산에 반영됩니다.
주의할 점 3가지
첫째, 전환금은 연금계좌에 묶입니다. 나중에 연금으로 받아야 저율 과세가 유지됩니다. 당장 쓸 돈은 남겨 두고 노후 자금만 옮기는 게 안전합니다.
둘째, 연금 수령 시 세금이 따로 붙습니다. 만 55세 이후 10년 이상 연금 형태로 분할 수령하면 수령 나이에 따라 3.3~5.5%의 저율 연금소득세가 적용됩니다.
셋째, 만기를 넘기면 손해입니다. 만기 이후 발생한 수익은 비과세·분리과세 혜택 없이 종합과세 대상이 됩니다. 만기 전 연장·재가입·연금 전환 중 하나를 정해야 합니다.
자주 묻는 질문
Q. 연금 전환 추가 공제는 연금저축 기본 한도를 깎아 먹나요?
아닙니다. 연금저축·IRP 기본 한도 900만 원과 별개로 최대 300만 원이 더해져, 전환한 해에는 최대 1,200만 원까지 공제 대상이 됩니다.
Q. 소득이 없는 주부도 혜택을 받을 수 있나요?
세액공제는 납부할 세금을 깎아주는 제도라 소득이 없어 낼 세금이 0원이라면 환급받을 세금 자체가 없습니다. 다만 계좌 내 과세이연과 연금 수령 시 저율과세 혜택은 동일하게 누릴 수 있습니다.
Q. 만기 전에도 중도인출이 가능한가요?
넣은 원금 안에서는 중도인출이 가능하고 세금도 추징되지 않습니다. 다만 뺀 금액만큼 납입 한도가 다시 살아나지는 않습니다.
마무리
ISA 만기금을 그대로 두면 비과세 혜택이 끊기고, 그냥 통장으로 빼면 세액공제 기회도 사라집니다. 만기 3개월 전 연장 신청 여부부터 확인하고, 해지를 결정했다면 60일 안에 연금계좌로 전환해 최대 300만 원 추가 공제를 챙기세요.
연말정산 절세 전략과 함께 보면 도움되는 글도 확인해 보세요.
▶ 연금저축 세액공제 2026, 900만원 채우면 148만원 환급
▶ 고향사랑기부제 2026, 10만원 기부하면 답례품까지 받는 방법
▶ 청년미래적금 2차 신청 방법 조건 10월 7일 시작

'"경제 뉴스 및 팁"' 카테고리의 다른 글
| 주담대 갈아타기 중도상환수수료 계산 방법 2026 (0) | 2026.10.05 |
|---|---|
| 신용카드 리볼빙 이자 계산 방법 100만원 이월 시 얼마 (0) | 2026.10.05 |
| 청년미래적금 2차 신청 방법 조건 10월 7일 시작 (0) | 2026.10.05 |
| 연금저축 세액공제 2026, 900만원 채우면 148만원 환급 (0) | 2026.10.04 |
| 주담대 금리 4.66% 3년9개월 최고, 대출금리 비교 2026 (0) | 2026.10.04 |


