시중은행 1년 정기예금 금리가 다시 연 3.6%까지 올라왔습니다. 2026년 10월 1일 기준 5대 은행 대표 정기예금의 단순 평균 금리는 연 3.53%. 한국은행이 7월과 8월 두 차례 연속 기준금리를 인상해 연 3.00%로 만들면서, 은행들이 예금금리를 줄줄이 끌어올리는 중입니다. 시중은행·인터넷은행·저축은행 중 어디에 맡겨야 가장 유리한지, 10월 현재 금리를 한 번에 비교해 드립니다.
기준금리 3% 시대, 예금금리가 오르는 이유
예금금리가 오르는 직접적인 배경은 시장금리 상승입니다. 기준금리가 오르면 은행의 자금 조달 비용 기준이 되는 은행채 금리도 함께 뛰고, 은행들은 높아진 조달 비용을 예금금리에 반영해 수신 경쟁에 나섭니다. 하나은행은 10월 1일 대표 정기예금 금리를 3.4%에서 3.6%로 0.2%포인트 올렸고, 신한은행도 9월 30일 3.4%에서 3.5%로 인상했습니다.
자금 흐름도 바뀌고 있습니다. 올해 들어 주식으로 빠져나가던 가계 자금이 8월부터 다시 예금으로 돌아서고 있습니다. KB증권은 앞으로 가계 예금 증가 흐름은 강화되는 반면, 증시로 향하는 자금 유입 속도는 둔화할 가능성이 크다고 분석했습니다. 이른바 '역 머니무브' 조짐이 나타나는 셈입니다.
5대 시중은행 1년 정기예금 금리 순위
2026년 10월 1일 기준, 5대 은행 대표 상품의 1년 만기 금리 순위입니다.
| 순위 | 은행 | 대표 상품 | 1년 만기 금리 |
|---|---|---|---|
| 1위 | 하나은행 | 하나의 정기예금 | 연 3.60% |
| 2위 | NH농협은행 | NH올원e예금 | 연 3.55% |
| 공동 3위 | KB국민은행 | KB Star 정기예금 | 연 3.50% |
| 공동 3위 | 신한은행 | 쏠편한 정기예금 | 연 3.50% |
| 공동 3위 | 우리은행 | WON플러스 예금 | 연 3.50% |
5대 은행 평균은 연 3.53%로, 한 달 전보다 0.2%포인트 이상 올랐습니다. 하나은행은 지난달 두 차례 인상에 이어 9일 만에 다시 금리를 높였을 정도로 수신 경쟁이 치열합니다.
인터넷은행·저축은행 금리는?
인터넷은행과 저축은행의 1년 만기 금리입니다.
| 구분 | 은행·집계 | 상품 | 1년 만기 금리 |
|---|---|---|---|
| 인터넷은행 | 카카오뱅크 | 정기예금 | 연 3.60% |
| 인터넷은행 | 토스뱅크 | 먼저 이자 받는 정기예금 | 연 3.60% |
| 인터넷은행 | 케이뱅크 | 코드K 정기예금 | 연 3.61% |
| 저축은행 | 12개월 평균(저축은행중앙회) | - | 연 3.76% |
인터넷은행 3사는 7~8월 선제적으로 금리를 올려 대형은행보다 한발 앞섰습니다. 케이뱅크는 7월 연 3.71%까지 올렸다가 8월 3.61%로 소폭 낮췄고, 카카오·토스뱅크는 추가 인상을 검토하지 않는 분위기입니다.
저축은행 12개월 평균 금리는 9월 말 기준 연 3.76%로, 시중은행 평균보다 0.23%포인트 높습니다. 다만 7월 초 3.95%를 정점으로 하락하는 추세라 격차는 계속 좁혀지고 있습니다.
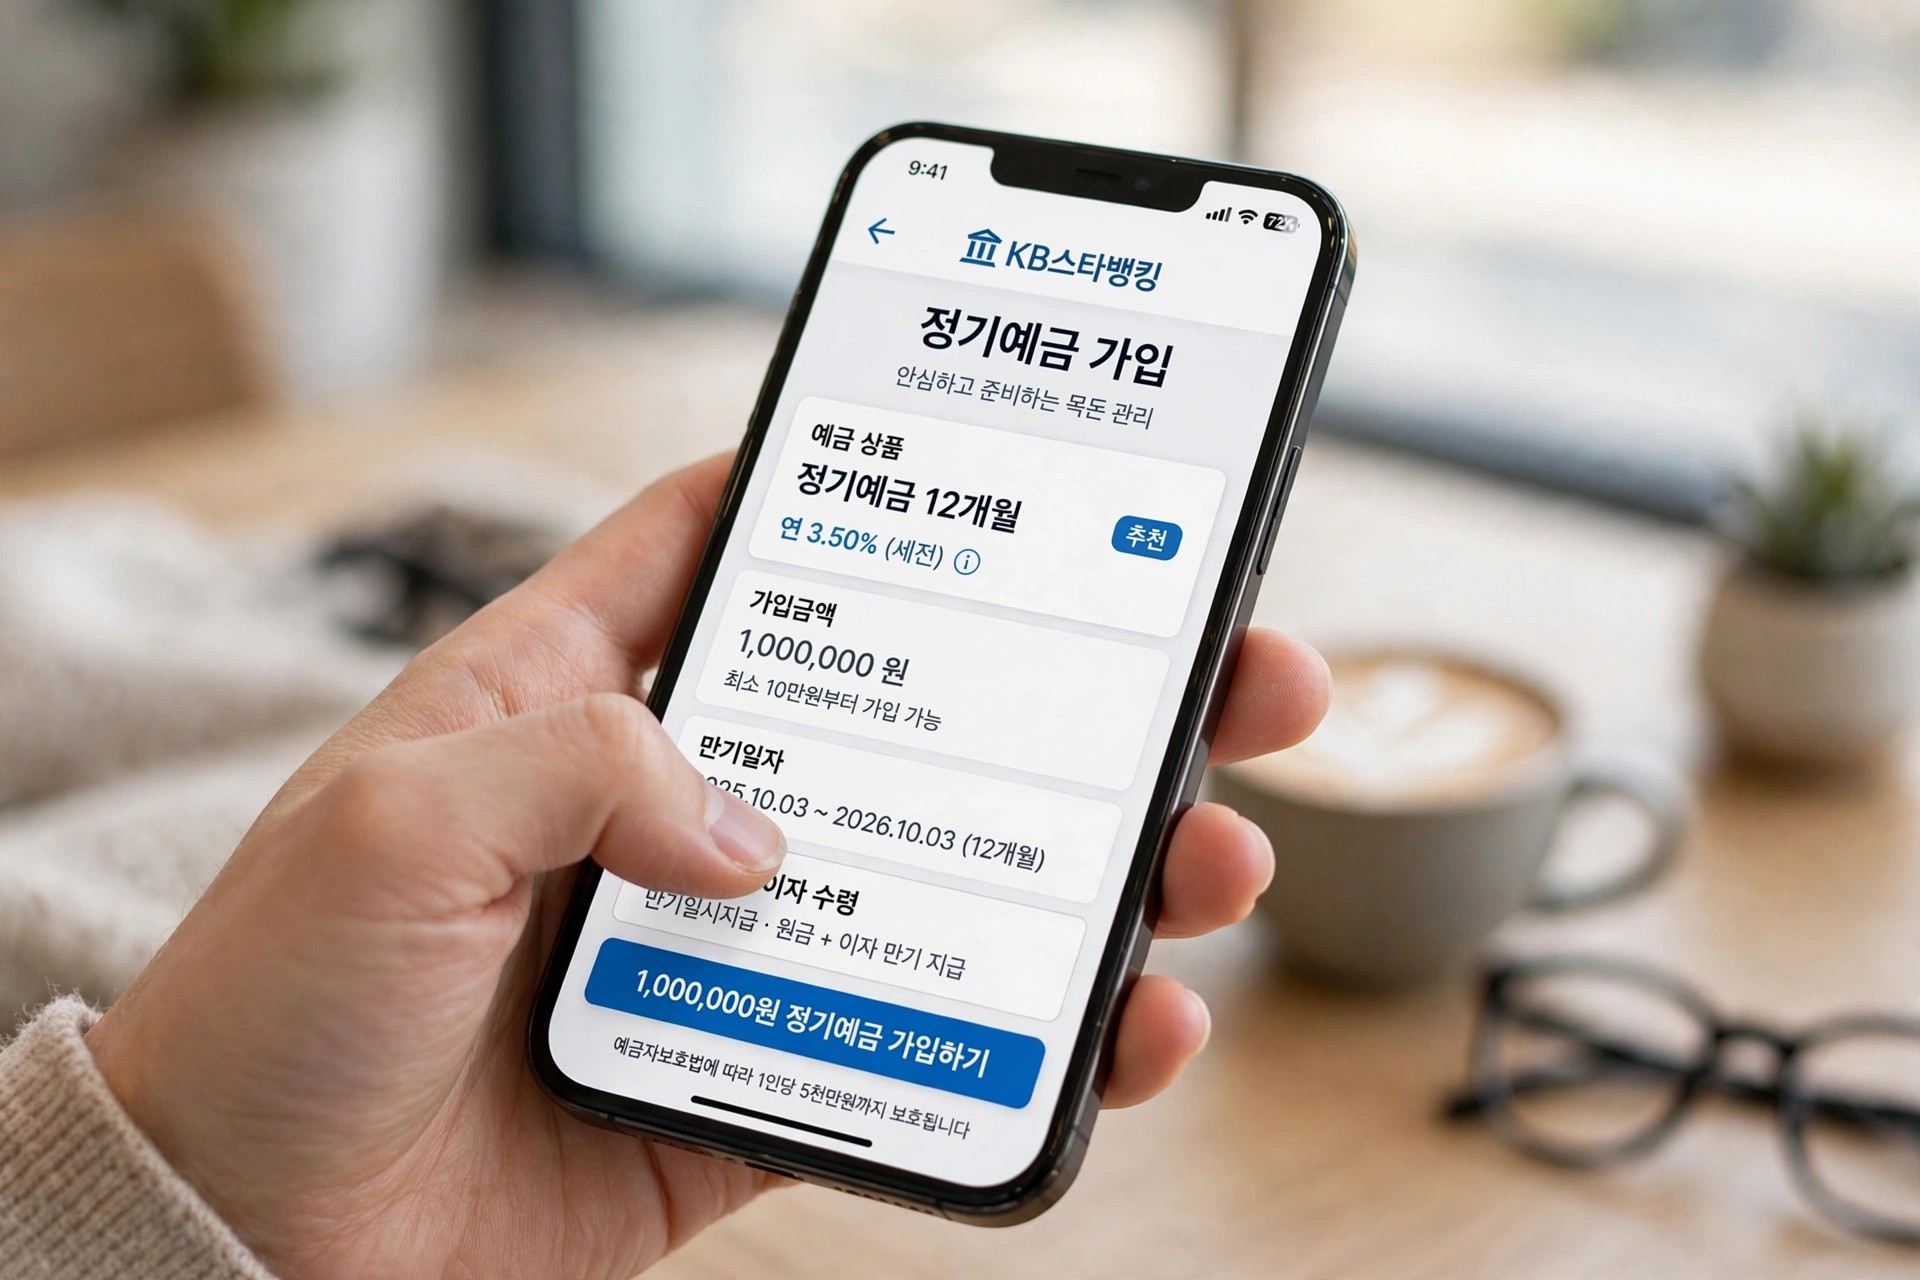
예금 가입 전 꼭 확인할 체크리스트
- 예금자보호 한도 — 1개 금융회사당 원금과 이자를 합쳐 1인당 1억원까지 보호됩니다. 1억원을 넘는 목돈은 은행을 나눠 예치하세요.
- 우대금리 조건 — 안내되는 최고금리는 우대금리를 포함한 경우가 많습니다. 급여이체나 카드 실적 같은 조건을 충족할 수 있는지 먼저 따져보세요.
- 중도해지 이율 — 만기 전에 깨면 약정 금리의 일부만 적용됩니다. 급하게 쓸 일이 없는 여유 자금만 예치하는 것이 좋습니다.
- 최종 금리 확인 — 예금금리는 수시로 바뀝니다. 가입 직전 은행 앱이나 은행연합회 소비자포털에서 금리를 한 번 더 확인하세요.
자주 묻는 질문
Q. 지금 가입하는 게 유리할까요, 더 오를 때까지 기다릴까요?
기준금리 인상기에는 추가 상승 여지가 있지만 금리 예측은 어렵습니다. 목돈이 있다면 6개월과 1년 만기로 나눠 가입하는 '만기 분산' 전략이 안전합니다.
Q. 저축은행 예금은 안전한가요?
저축은행도 예금자보호 대상이라 1인당 1억원까지 보호됩니다. 한도 안에서 분산 예치하면 시중은행과 동일하게 보호받습니다.
Q. 인터넷은행 금리가 시중은행보다 높은 이유는요?
점포 운영비가 적어 조달 비용 부담이 낮고, 수신 확보를 위한 금리 경쟁이 치열하기 때문입니다. 예금자보호는 동일하게 적용됩니다.
마무리
기준금리 3% 시대에 1년 정기예금 금리는 3.5~3.6%대로 올라섰습니다. 시중은행과 저축은행의 금리 격차는 0.23%포인트까지 좁혀졌고, 인터넷은행도 여전히 경쟁력을 유지하고 있습니다. 금리는 매일 바뀌니 가입 전 각 은행 앱에서 최종 금리를 꼭 확인하세요. 목돈의 만기를 쪼개 여러 은행에 나눠 맡기면 금리 변동 위험도 줄일 수 있습니다. 여유 자금 운용법이 더 궁금하다면 아래 글도 함께 참고해 보세요.
▶ 2026 추석 연휴 재테크, 기준금리 3% 시대에 돈 묶지 말고 이렇게 굴리세요
▶ 카드포인트 통합조회 현금화 방법 2026, 여신금융협회 계좌입금
▶ 휴면예금 조회 방법 2026, 서민금융진흥원 숨은금융자산 지급신청
'"경제 뉴스 및 팁"' 카테고리의 다른 글
| 고향사랑기부제 세액공제 2026, 10만원 기부하면 답례품까지 받는 방법 (0) | 2026.10.03 |
|---|---|
| 휴면예금 조회 방법 2026, 서민금융진흥원 숨은금융자산 지급신청 (0) | 2026.10.02 |
| 카드포인트 통합조회 현금화 방법 2026, 여신금융협회 계좌입금 (0) | 2026.09.30 |
| 미환급금 조회 방법 2026, 정부24·홈택스 국세환급금 찾기 (0) | 2026.09.29 |
| 청년도약계좌 중도해지 방법 2026, 3년·특별해지·이자 과세 총정리 (0) | 2026.09.28 |


