
10월, 연말정산까지 3개월 남은 지금 점검해야 할 것
10월이 됐습니다. 연말정산까지 이제 3개월 남았는데요.
1월부터 9월까지 쓴 카드 사용액은 이미 거의 정해졌습니다. 남은 3개월의 결제 습관만 바꿔도 환급액이 달라질 수 있어요.
오늘은 2026년 귀속 기준으로 신용카드 소득공제의 문턱, 공제율, 한도를 정리해 드릴게요.
핵심만 먼저 정리하면 이렇습니다.
총급여의 25%를 넘게 쓴 금액부터 공제가 시작되고, 신용카드는 15%, 체크카드와 현금영수증은 30%가 적용됩니다.
기본 한도는 총급여 7천만 원 이하면 300만 원, 자녀가 있으면 최대 400만 원까지 늘어납니다.
문턱 25% — 여기까지는 공제가 0원입니다
신용카드 등 소득공제는 쓴 돈 전부에 붙는 게 아닙니다.
연간 사용액이 총급여의 25%를 초과해야 그 초과분부터 공제가 시작됩니다.
총급여가 4,000만 원이면 1,000만 원, 3,000만 원이면 750만 원을 넘겨야 그다음 결제부터 공제가 붙는 구조예요.
여기서 꼭 알아야 할 규칙이 하나 있습니다.
문턱 금액은 공제율이 가장 낮은 신용카드 사용분부터 먼저 채워집니다.
그래서 "문턱 전에는 혜택 좋은 신용카드, 문턱을 넘긴 뒤에는 체크카드와 현금영수증"이라는 공식이 나옵니다.
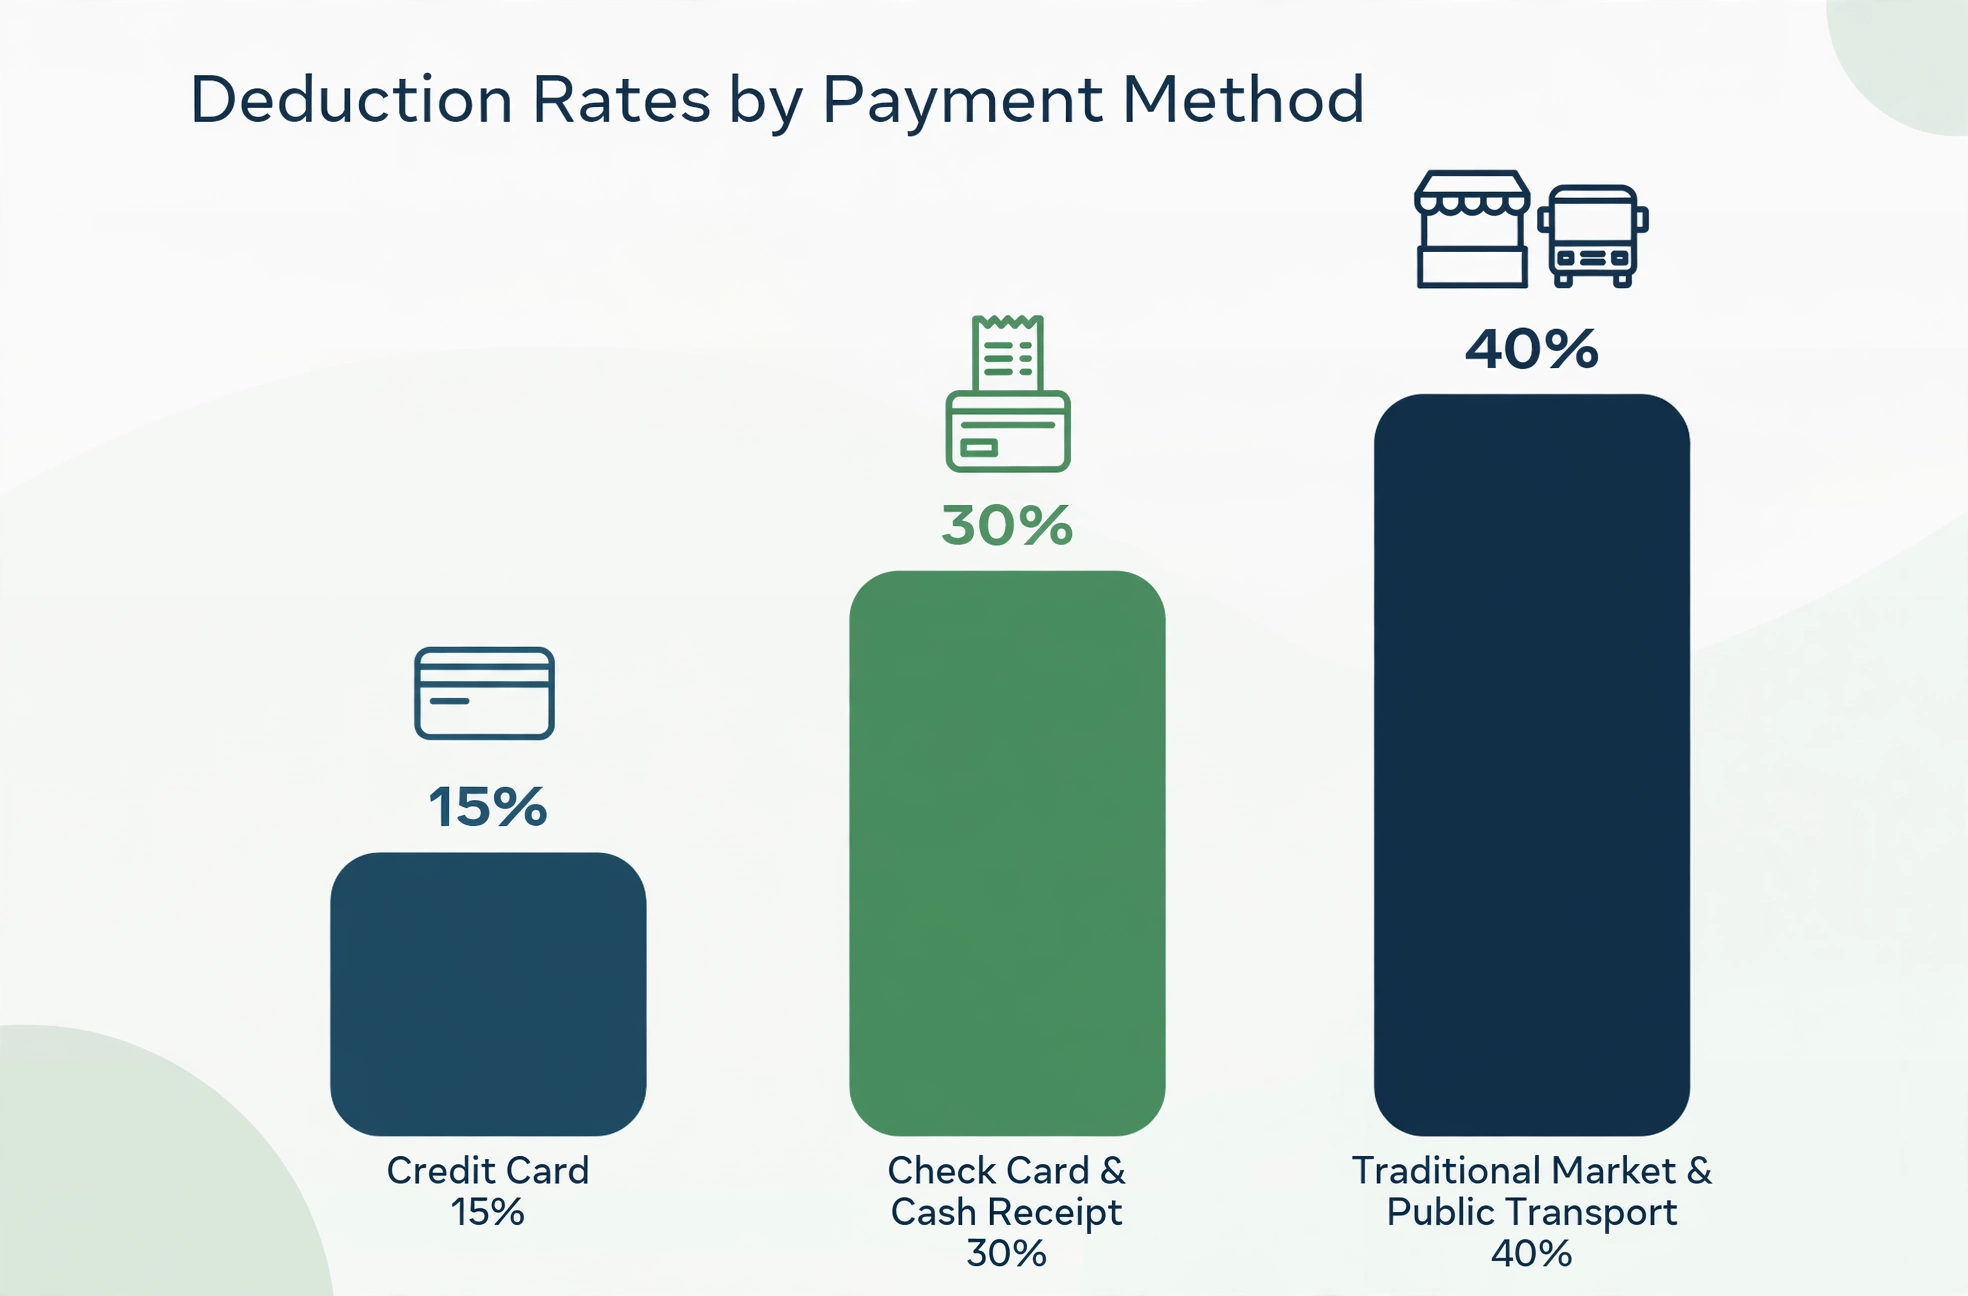
결제 수단별 공제율 한눈에 보기
| 결제 수단·사용처 | 공제율 |
|---|---|
| 신용카드 | 15% |
| 체크카드·현금영수증 | 30% |
| 전통시장·대중교통 | 40% |
| 도서·공연·영화·박물관 | 30% |
도서·공연·영화·박물관 30%는 총급여 7,000만 원 이하인 경우에 적용됩니다.
계산 예시를 볼게요. 총급여 4,000만 원인 직장인이 1년에 1,800만 원을 썼다면 문턱은 1,000만 원입니다.
전부 신용카드로 썼다면 초과분 800만 원의 15%인 120만 원이 공제됩니다.
신용카드 1,200만 원과 체크카드 600만 원을 섞어 썼다면 210만 원이 공제됩니다.
똑같이 1,800만 원을 썼는데 공제액이 90만 원 차이 나는 거예요.
가족 사용분도 합칠 수 있습니다. 연간 소득금액 100만 원 이하인 배우자나 자녀, 부모님의 사용액은 합산 대상이 됩니다.
다만 소득이 있는 맞벌이 배우자의 사용분은 각자 따로 계산해야 합니다.
공제 한도 — 2026년 자녀 수에 따라 달라집니다
2026년부터 자녀 수에 따라 신용카드 등 소득공제 기본 한도가 확대됐습니다.
예전처럼 "카드 공제 한도는 300만 원"이라고만 기억하면 손해 볼 수 있어요.
총급여·자녀 수별 기본 한도
| 총급여 | 자녀 없음 | 자녀 1명 | 자녀 2명 이상 |
|---|---|---|---|
| 7,000만 원 이하 | 300만 원 | 350만 원 | 400만 원 |
| 7,000만 원 초과 | 250만 원 | 275만 원 | 300만 원 |
다만 자녀가 있다는 이유만으로 자동 적용되는 건 아니고, 법령상 부양가족 요건을 충족해야 합니다.
여기에 추가 한도도 있습니다. 전통시장·대중교통·문화 사용분은 최대 300만 원까지 별도 한도로 더 받을 수 있어요.
남은 3개월, 이렇게 쓰세요
전략은 간단합니다. 문턱을 넘기기 전에는 포인트나 할인 혜택이 좋은 신용카드를 쓰세요.
문턱을 넘긴 뒤부터는 체크카드나 현금영수증으로 바꾸는 게 유리합니다.
대중교통이나 전통시장 결제는 수단과 관계없이 40%가 적용되니 따로 챙길 필요가 없습니다.
연말정산과 함께 챙기면 좋은 글도 함께 보세요.
남은 3개월 체크리스트
① 간편결제 앱에 등록된 현금영수증 번호가 소득공제용으로 제대로 들어가 있는지 확인하세요.
② 네이버페이·카카오페이로 결제할 때 계좌이체나 충전금 결제는 현금성 지출로 잡히지만, 카드 결제는 카드 사용분으로 들어갑니다.
③ 홈택스 연말정산 미리보기에서 올해 사용액이 25% 문턱을 넘었는지 확인해 보세요.
④ 현금으로 결제했는데 현금영수증을 못 받았다면 홈택스에서 자진발급 내역을 조회할 수 있습니다.
자주 묻는 질문
Q. 맞벌이 부부인데 카드 사용액을 합칠 수 있나요?
A. 소득이 있는 배우자의 사용분은 합산할 수 없고 각자 따로 계산합니다. 연간 소득금액 100만 원 이하인 가족의 사용액만 합산됩니다.
Q. 체크카드만 쓰면 무조건 유리한가요?
A. 아닙니다. 문턱 25%를 채우기 전에는 혜택 좋은 신용카드가 낫고, 문턱을 넘긴 뒤부터 체크카드가 유리합니다.
Q. 전통시장은 신용카드로 결제해도 40%인가요?
A. 네, 전통시장과 대중교통은 결제 수단과 관계없이 40%가 적용되고 추가 한도 300만 원도 별도로 받을 수 있습니다.
마무리
신용카드 소득공제는 많이 쓴다고 많이 돌려받는 구조가 아닙니다.
25% 문턱을 넘긴 뒤 어떤 수단으로 결제했느냐가 환급액을 가릅니다.
10월인 지금, 결제 수단만 점검해도 올해 연말정산 결과는 달라질 수 있습니다.
'"경제 뉴스 및 팁"' 카테고리의 다른 글
| 전세보증금 반환보증 가입 조건과 신청 방법 2026 총정리 (0) | 2026.10.09 |
|---|---|
| 월세 세액공제 신청 방법과 조건 2026 총정리 (0) | 2026.10.09 |
| 중소기업 취업 청년 소득세 감면 신청 방법 2026 (0) | 2026.10.09 |
| 주택청약 해지 위약금 불이익과 소득공제 추징 총정리 2026 (0) | 2026.10.08 |
| 전세대출 중도상환수수료 계산 방법과 면제 조건 2026 (0) | 2026.10.08 |


